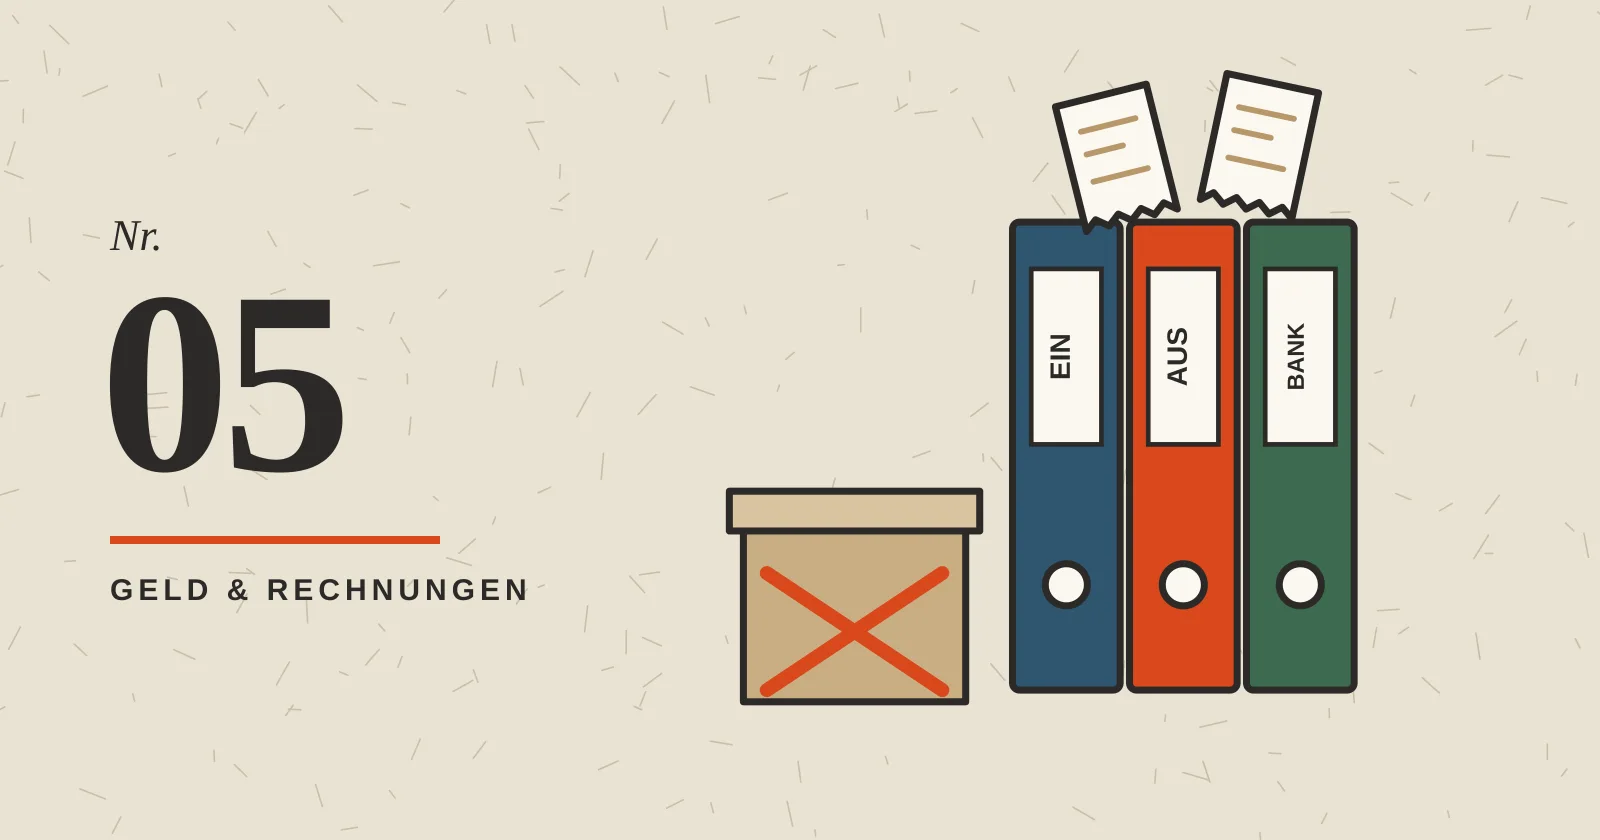
- Ein einfaches System aus drei Kategorien reicht für die meisten kleinen Betriebe: Eingangsbelege, Ausgangsrechnungen, Bankbelege.
- Papierbelege am selben Tag fotografieren oder scannen, E-Rechnungen im Originalformat aufbewahren.
- Buchungsbelege müssen seit 2025 in der Regel acht Jahre aufbewahrt werden, Bücher und Jahresabschlüsse zehn Jahre.
- Ein fester Termin im Monat für die Übergabe an die Steuerberatung verhindert die Quartalspanik.
Der Schuhkarton ist in vielen kleinen Betrieben keine Metapher, sondern ein echtes Möbelstück. Alles, was irgendwie nach Beleg aussieht, landet darin. Einmal im Quartal oder spätestens vor der Umsatzsteuervoranmeldung wird er ausgekippt. Dann wird sortiert, gesucht und gerätselt, wofür die Quittung über 23,80 Euro eigentlich war.
Das Problem am Schuhkarton ist nicht die Unordnung. Das Problem ist, dass du jeden Beleg zweimal anfasst: einmal beim Reinwerfen, einmal beim Sortieren, und beim zweiten Mal fehlt dir der Zusammenhang. Ein gutes System sorgt dafür, dass jeder Beleg nur einmal richtig angefasst wird.
Welche Belege fallen im Handwerksbetrieb an?
Bevor du ein System baust, lohnt sich ein Blick darauf, was eigentlich anfällt. In den meisten Handwerksbetrieben sind es diese Gruppen:
- Eingangsrechnungen: Großhandel, Werkzeug, Subunternehmer, Versicherungen, Software, Telefon.
- Kassenbelege und Quittungen: Tanken, Baumarkt, Parkgebühren, Bewirtung.
- Ausgangsrechnungen: alles, was du deinen Kunden in Rechnung stellst, inklusive Gutschriften und Stornos.
- Bankbelege: Kontoauszüge, Kreditkartenabrechnungen, Leasing- und Darlehensunterlagen.
- Sonstiges: Verträge, Bescheide vom Finanzamt, Schreiben der Berufsgenossenschaft.
Lieferscheine sind streng genommen keine Buchungsbelege, gehören aber oft zur Eingangsrechnung dazu, etwa um zu prüfen, ob alles geliefert wurde. Heb sie beim Auftrag oder bei der Rechnung auf.
Wie sieht ein einfaches System aus?
Für die meisten kleinen Betriebe reichen drei Fächer. Ob das drei echte Ordner, drei Ordner in der Cloud oder drei Kategorien in deinem Buchhaltungsprogramm sind, spielt keine Rolle. Wichtig ist, dass es überall dieselben drei sind:
| Fach | Was gehört hinein? |
|---|---|
| Ein | Alle Eingangsrechnungen und Quittungen, also alles, was du bezahlst |
| Aus | Alle Ausgangsrechnungen, Gutschriften und Stornorechnungen |
| Bank | Kontoauszüge, Kreditkartenabrechnungen, Kredit- und Leasingunterlagen |
Innerhalb der Fächer sortierst du nach Monat. Mehr Unterteilung braucht es für den Anfang nicht. Viele Steuerkanzleien arbeiten ohnehin mit den Bankumsätzen als Rückgrat und ordnen die Belege diesen zu. Frag deine Kanzlei, ob sie eine bestimmte Sortierung bevorzugt, bevor du dir ein eigenes System ausdenkst.
Was passiert jeden Tag?
Die wichtigste Regel: Ein Papierbeleg wird am selben Tag digitalisiert. Das heißt, du fotografierst ihn mit dem Handy oder scannst ihn und legst ihn im Fach „Ein“ ab. Am besten gleich mit einem kurzen Vermerk, wozu er gehört, zum Beispiel „Baustelle Meier, Silikon“.
Das passt gut in den Tagesabschluss, also die 15 Minuten am Ende des Arbeitstags. Die Quittungen aus Hosentasche und Handschuhfach kommen auf den Tisch, werden fotografiert und liegen danach in einer Ablage für Originale, sortiert nach Monat. Das dauert selten mehr als fünf Minuten.
Rechnungen, die per E-Mail kommen, leitest du in einen festen Ordner weiter oder lässt sie per Postfach-Regel automatisch dorthin verschieben. Viele Buchhaltungsprogramme bieten eine eigene E-Mail-Adresse, an die du Belege einfach weiterleiten kannst.
Was ändert sich durch die E-Rechnung?
Seit dem 1. Januar 2025 müssen Unternehmen in Deutschland elektronische Rechnungen von anderen Unternehmen empfangen können. Eine E-Rechnung ist dabei nicht jedes PDF, sondern eine Rechnung in einem strukturierten Format wie XRechnung oder ZUGFeRD. Die Pflicht, selbst E-Rechnungen zu verschicken, kommt je nach Umsatz ab 2027 oder 2028. Die Details erklärt das Bundesfinanzministerium in seinen Fragen und Antworten zur E-Rechnung.
Für dein Belegsystem heißt das: E-Rechnungen musst du im Originalformat aufbewahren. Ein Ausdruck oder ein Screenshot reicht nicht. Am einfachsten ist es, wenn dein Buchhaltungs- oder Rechnungsprogramm E-Rechnungen direkt empfangen, anzeigen und ablegen kann. Dann landen sie automatisch im richtigen Fach.
Wie lange muss ich Belege aufbewahren?
Die Aufbewahrungsfristen stehen in § 147 der Abgabenordnung. Seit 2025 gilt für Buchungsbelege in der Regel eine Frist von acht Jahren, vorher waren es zehn. Bücher, Inventare und Jahresabschlüsse müssen weiterhin zehn Jahre aufbewahrt werden. Für empfangene und versandte Handels- und Geschäftsbriefe gelten sechs Jahre.
Die Frist beginnt immer mit dem Ende des Kalenderjahres, in dem der Beleg entstanden ist. Eine Quittung vom März 2026 musst du also bis Ende 2034 aufbewahren. Bei digitaler Aufbewahrung müssen die Belege in dieser Zeit lesbar und unverändert bleiben. Das spricht für ein Programm oder eine Ablage mit Datensicherung, nicht für einen Ordner auf einem alten Laptop.
Was passiert einmal im Monat?
Einmal im Monat, am besten zu einem festen Termin, gibst du die Belege an die Steuerberatung weiter oder buchst sie selbst. Vorher machst du einen kurzen Abgleich: Gibt es Abbuchungen auf dem Konto, zu denen kein Beleg vorliegt? Diese Lücken lassen sich nach vier Wochen noch schließen, nach sechs Monaten oft nicht mehr.
Viele Kanzleien arbeiten mit Online-Portalen, in die du Belege hochlädst und die direkt mit dem Bankkonto verbunden sind. Das spart den Versand und macht fehlende Belege schnell sichtbar. Frag deine Steuerberatung, welches System sie nutzt.
Welche Fehler solltest du vermeiden?
- Private und geschäftliche Belege mischen: Ein eigenes Geschäftskonto und eine eigene Karte für den Betrieb machen die Zuordnung viel einfacher.
- Thermopapier liegen lassen: Kassenzettel verblassen. Wer sie erst nach Monaten fotografiert, hat manchmal nur noch ein weißes Blatt.
- Belege ohne Zusammenhang: Bei Bewirtungsbelegen gehören Anlass und Teilnehmer dazu. Schreib das sofort auf, später weißt du es nicht mehr.
- Keine Datensicherung: Digitale Belege brauchen eine Sicherung, sonst ersetzt du den Schuhkarton durch eine Festplatte, die irgendwann kaputtgeht.
Was ist, wenn Mitarbeiter Belege sammeln?
Sobald Gesellen tanken, beim Großhandel abholen oder im Baumarkt einkaufen, entstehen Belege, die du nicht selbst in der Hand hast. Hier hilft eine einfache Regel für alle: Beleg noch am selben Tag fotografieren und in einen gemeinsamen Ordner oder Chat schicken, mit Baustelle oder Fahrzeug dazu. Das Original kommt am Ende der Woche ins Büro.
Für Tankkarten und Kundenkonten beim Großhandel bekommst du meist Sammelrechnungen. Die ersparen viele Einzelbelege, sind aber nur dann hilfreich, wenn auf dem Lieferschein steht, für welchen Auftrag das Material war. Bitte dein Team deshalb, bei der Abholung immer die Baustelle oder Kommission anzugeben.
Häufige Fragen
Darf ich Papierbelege nach dem Scannen wegwerfen?
Grundsätzlich ist das möglich, wenn das Scannen nach den Regeln der GoBD erfolgt und in einer Verfahrensdokumentation beschrieben ist. Es gibt Ausnahmen, bei denen das Original weiter wichtig sein kann. Sprich das vorher mit deiner Steuerberatung ab, bevor du Originale vernichtest.
Wie lange muss ich Belege aufbewahren?
Nach § 147 AO gilt seit 2025: Buchungsbelege in der Regel acht Jahre, Bücher, Inventare und Jahresabschlüsse zehn Jahre, empfangene und versandte Handels- und Geschäftsbriefe sechs Jahre. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem der Beleg entstanden ist.
Reicht ein Foto mit dem Handy?
Für die Weitergabe an die Steuerberatung meist ja, wenn das Foto gut lesbar ist. Viele Buchhaltungsprogramme und Steuerkanzleien bieten eigene Apps zum Hochladen an. Ob das Foto das Original ersetzen darf, hängt von deiner Verfahrensdokumentation ab.
Was mache ich mit E-Rechnungen im XML-Format?
Bewahre sie im Originalformat auf, also die XML-Datei oder das ZUGFeRD-PDF so, wie es angekommen ist. Ein Ausdruck oder ein Bild davon reicht nicht. Viele Rechnungs- und Buchhaltungsprogramme können E-Rechnungen direkt empfangen und ablegen.
Was kostet es, wenn die Steuerberatung meine Belege sortieren muss?
Das rechnet jede Kanzlei anders ab. Sortierarbeit kostet aber Zeit, und Zeit kostet in der Kanzlei Geld. Gut vorsortierte Belege sind deshalb nicht nur für dich angenehmer, sondern können auch die Rechnung der Steuerberatung beeinflussen. Frag nach, wie deine Kanzlei die Belege am liebsten bekommt.
Veröffentlicht am 19.09.2026. Dieser Beitrag ist allgemeine Information und ersetzt keine Rechts- oder Steuerberatung im Einzelfall.